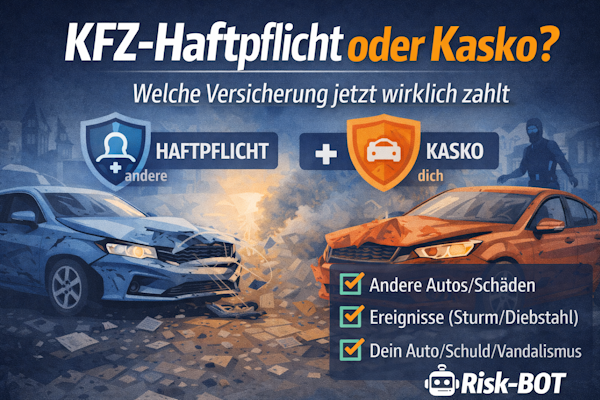
1. KFZ-Haftpflicht – Pflicht & Schutz für andere
Die Haftpflichtversicherung ist das, was jede/r in Deutschland braucht, um ein Auto überhaupt zuzulassen.
Sie zahlt für Schäden, die du anderen zufügst, zum Beispiel:
✔ beschädigtes fremdes Fahrzeug
✔ verletzte Personen (Sach- & Personenschäden)
✔ beschädigtes Eigentum (z. B. Zaun, Laterne, Fahrrad)
Sie zahlt NICHT für Schäden an deinem eigenen Auto.
Beispiel:
Du fährst jemandem an der Ampel hinten drauf → Haftpflicht zahlt sein Auto, seine Arztkosten, seinen Verdienstausfall – aber nicht deinen Schaden.
2. Kasko – Schutz für dich und dein eigenes Auto
Die Kasko ist freiwillig und schützt dein Fahrzeug.
Es gibt zwei Varianten:
Teilkasko zahlt bei:
✔ Diebstahl
✔ Brand / Explosion
✔ Sturm / Hagel / Blitz
✔ Glasbruch
✔ Marderbiss
✔ Wildunfall
Vollkasko enthält Teilkasko + zusätzlich:
✔ selbst verschuldete Unfälle
✔ Vandalismus
✔ Fahrerflucht des Gegners
✔ „Unklarer Hergang“
Merke:
Vollkasko = „Ich habe Mist gebaut“ ist mit drin.
Teilkasko = nur externe Ereignisse (Wetter, Tiere, Diebstahl etc.).
3. Wer zahlt jetzt in welchem Fall? – Kurzübersicht
Damit es richtig praktisch wird:
| Szenario | Wer zahlt? |
|---|
| Du baust Unfall mit Schuld | Vollkasko (Schaden an deinem Auto) |
| Dir fährt jemand drauf | seine Haftpflicht |
| Auto wird zerkratzt (Vandalismus) | Vollkasko |
| Wildunfall (Reh, Wildschwein) | Teilkasko |
| Hagelschaden | Teilkasko |
| Steinschlag | Teilkasko |
| Auto wird gestohlen | Teilkasko |
| Marder beißt Kabel durch | Teilkasko |
| Zementschaden durch Baustelle | kompliziert: oft Vollkasko |
| Unbekannter verursacht Parkrempler und haut ab | Vollkasko |
| Sachschaden beim Ausparken (du schuld) | Vollkasko für dich, Haftpflicht für Gegner |
| Fahrrad umfällt aufs Auto (deins) | Vollkasko |
| Fahrrad beschädigt fremdes Auto | deine Haftpflicht (Privat!) |
Wichtig:
Viele Schäden sind keine KFZ-Haftpflicht-Themen, sondern Privathaftpflicht-Themen, z. B. Fahrradfahrer → Auto.
4. Was ist mit Selbstbeteiligung & Rückstufung?
Beide Themen bestimmen, ob sich eine Meldung lohnt:
Selbstbeteiligung
Typisch:
150 € bei Teilkasko
300–1000 € bei Vollkasko
Wenn dein Schaden unter der SB liegt → Meldung sinnlos.
Rückstufung
Gilt nur bei Haftpflicht & Vollkasko → kann Prämie jahrelang erhöhen.
Beispiel:
Ergebnis: Privat zahlen kann günstiger sein.
Wir rechnen das für dich in 30 Sekunden durch – ohne Tricks.
5. Was passiert, wenn der Gegner flüchtet?
Beliebter Fall: Parkplatzrempler, niemand legt Zettel hin.
Dann:
✔ Vollkasko zahlt deinen Schaden
❌ Haftpflicht hilft dir nicht
Tipp:
Immer Polizei rufen → sonst droht sogar Strafverfahren wegen „unerlaubtem Entfernen“.
6. Was ist, wenn der Gegner keine Versicherung hat?
Passiert häufiger, als man denkt.
Dann greift:
➡ Verkehrsopferhilfe
oder
➡ Vollkasko
Deshalb eine klare Regel:
Ohne Vollkasko → immer Daten sichern und Polizei einschalten.
7. Wie melde ich den Schaden richtig?
Versicherungen lieben Formulare & Hotline.
Wir gehen ehrlich: Das nervt.
Noch schlimmer: Falsche Meldung kann Rückstufung billigen.
Unsere 3-Schritte-Logik:
1️⃣ Fotos schicken
vom Schaden, Ort, Spielsituation
2️⃣ Kurztext
Was passiert, wer beteiligt, wann, wo
3️⃣ Versicherungslogik klären
Haftpflicht oder Kasko? Lohnt sich Meldung?
Du musst das nicht selbst auseinanderfummeln – dafür sind wir da.
8. Fazit – ohne Weichspüler
Wenn du verstehen willst, wer zahlt, denk so:
➡ Haftpflicht = schützt andere vor dir
➡ Kasko = schützt dich vor dir/anderen/äußeren Ereignissen
➡ Teilkasko = äußere Ereignisse
➡ Vollkasko = + eigener Fehler + Vandalismus
Wenn du’s nicht sicher weißt → Foto → WhatsApp → wir sortieren.
Du schickst:
📸 Fotos
📍 Ort
🕒 Uhrzeit
📝 Kurz was passiert ist
Wir sagen dir:
✔ welche Versicherung zahlt
✔ ob sich Meldung lohnt
✔ ob Rückstufung droht
✔ ob du Selbstbeteiligung hast
✔ was du jetzt tun solltest
Keine Hotline. Kein Papierkram. Kein Versicherungs-Chinesisch.
Nur Klarheit.